


Cuándo una máquina usada ofrece mejor valor que el precio de una fresadora nueva
Cuándo una máquina usada presenta un caso financiero más sólido
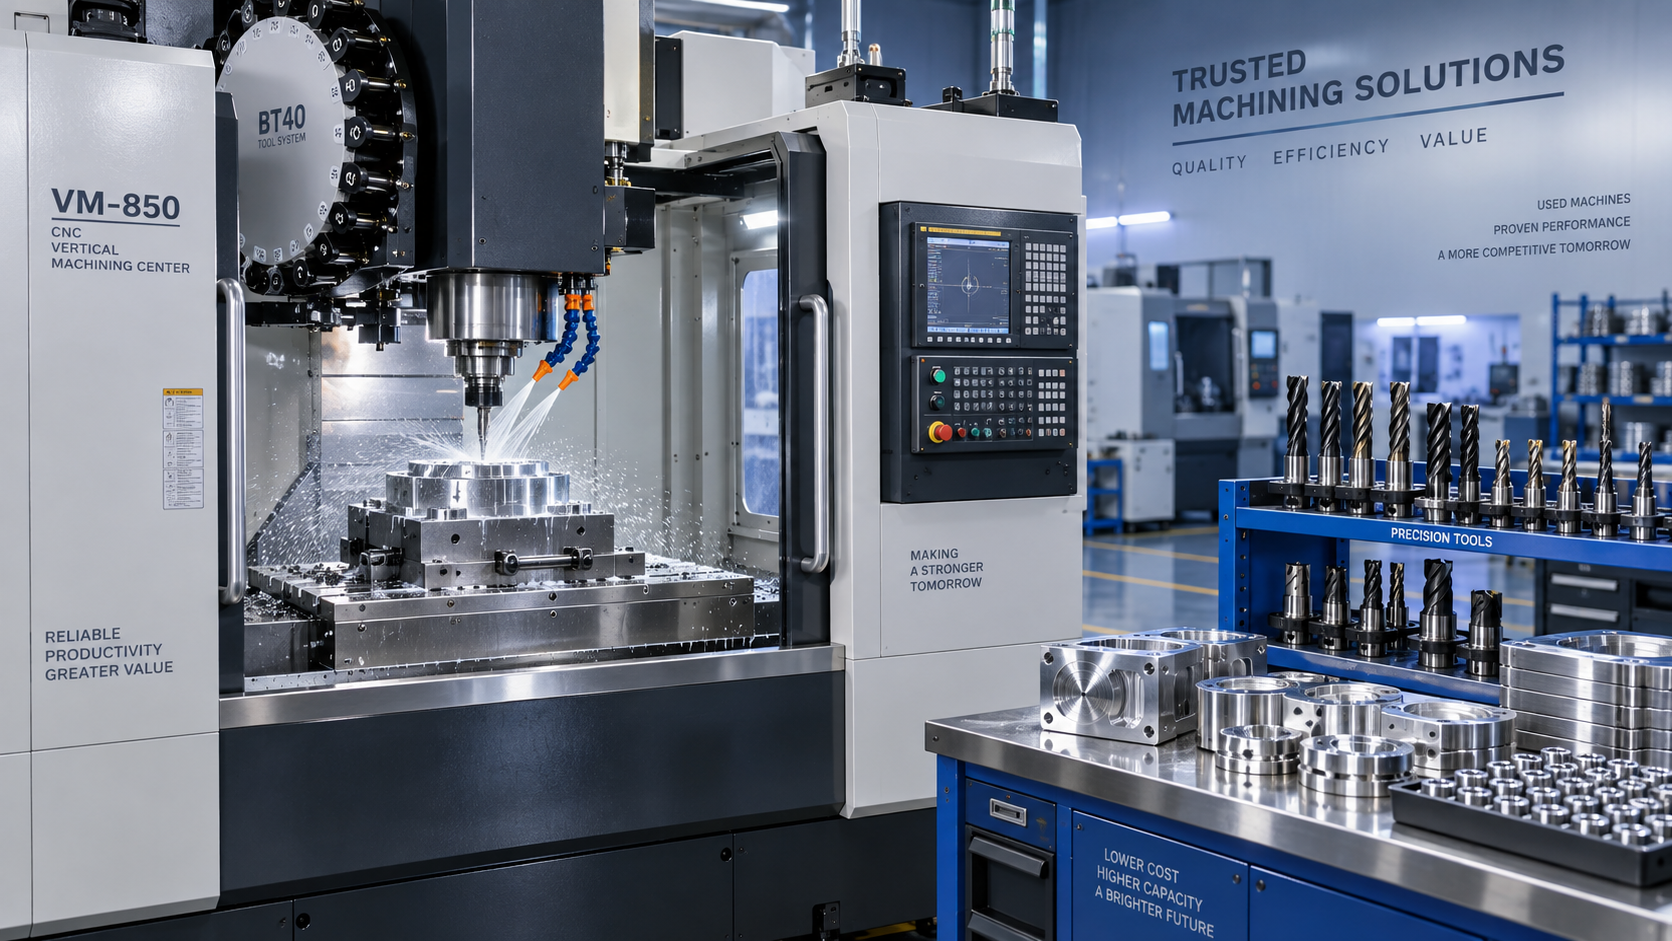
Una fresadora CNC usada puede ofrecer un mejor valor que el precio de una fresadora nueva cuando el comprador adquiere capacidad demostrada en lugar de capacidades innecesarias. Para quien aprueba las finanzas, la comparación debe comenzar con el costo de producir piezas aceptables durante el período de propiedad previsto, y no únicamente con el total de la orden de compra.
Una máquina usada de menor precio no es automáticamente una buena inversión. Se convierte en una buena decisión cuando su vida mecánica restante, la fiabilidad del control, las herramientas disponibles y la utilización prevista respaldan el plan de producción con un margen suficiente para reparaciones e interrupciones. Por el contrario, una máquina nueva puede ser financieramente preferible cuando la operación depende de funciones que una plataforma usada no puede ofrecer, como el funcionamiento sin supervisión, tolerancias exigentes, automatización integrada o una garantía del fabricante que reduzca materialmente la exposición al tiempo de inactividad.
La pregunta práctica es sencilla: ¿generará la máquina usada una capacidad fiable facturable o de ahorro de costos antes de que sus ahorros frente a una compra nueva sean consumidos por reparaciones, pérdidas de preparación y producción perdida?
Compare el costo de la capacidad, no el precio de etiqueta
El precio de las fresadoras nuevas es fácil de incluir en una solicitud de gasto de capital. La parte más difícil es asignar valor a todo lo que lo rodea: instalación, trabajos eléctricos, transporte, herramientas, programación, capacitación de operadores, financiación, mantenimiento preventivo y el tiempo de producción necesario para poner la máquina en uso estable.
Una máquina usada suele tener una ventaja porque parte de la depreciación original ya se ha producido. Si llega con portaherramientas, mordazas, palpadores, equipos rotativos o soporte de posprocesamiento establecidos que puedan utilizarse, el comprador puede evitar varios gastos secundarios que son fáciles de subestimar durante la aprobación. Una máquina que puede comenzar a mecanizar piezas calificadas rápidamente puede superar a un modelo nuevo técnicamente superior que requiere un período de puesta en marcha más largo.
Los equipos financieros deben modelar dos alternativas sobre la misma base:
- Costo de adquisición, transporte, instalación y puesta en marcha.
- Provisión anual prevista para mantenimiento y reparación.
- Herramientas, sujeción de piezas, software y actualizaciones de control necesarios.
- Costo de mano de obra durante la preparación, validación y operación rutinaria.
- Horas productivas previstas y utilización realista, en lugar de la disponibilidad teórica del husillo.
- El impacto financiero de que una máquina no esté disponible durante una ventana crítica de producción.
- Valor residual en la fecha de sustitución prevista.
Una máquina usada aún puede ser la opción más costosa si su menor costo inicial se ve compensado por un bajo tiempo de actividad o intervenciones repetidas. Del mismo modo, un elevado precio de una fresadora nueva puede ser difícil de justificar si la máquina pasará gran parte de su vida produciendo trabajos sencillos que una plataforma más antigua y estable puede completar dentro de tolerancia.
Los equipos usados funcionan mejor cuando el trabajo se conoce bien
Los equipos de fresado de segunda mano generalmente son más fáciles de justificar cuando las familias de piezas son estables, la remoción de material es convencional y el taller ya comprende el proceso. Entre los ejemplos se encuentran la producción repetitiva de soportes, carcasas, utillajes, placas y otros componentes cuyas tolerancias requeridas se encuentren dentro de la capacidad demostrada de la máquina.
El caso financiero mejora cuando la empresa ya cuenta con herramientas compatibles y operadores capacitados. Una plataforma de control conocida puede tener un valor real: los operadores pueden recuperarse más rápido de las alarmas rutinarias, los programadores conocen los límites de la máquina y es posible que ya haya repuestos en inventario. Estas ventajas operativas reducen el riesgo de que un bajo costo de adquisición se convierta en un costo de producción oculto.
También es razonable considerar equipos usados para capacidad de carga máxima, operaciones secundarias, mecanizado de utillajes, trabajos de prototipos o un trabajo recurrente dedicado. En estas funciones, es posible que un comprador no necesite el husillo de alta velocidad más reciente, un paquete de automatización avanzado u opciones de monitorización premium. Pagar por estas funciones aumentaría el costo de capital sin mejorar necesariamente la producción que la empresa puede vender.
Esta lógica tiene un límite. Una fresadora usada no debe aprobarse simplemente porque un modelo nuevo comparable parezca caro. Si una pieza requiere un acabado superficial exigente, alta precisión de posicionamiento, ciclos largos sin supervisión o integración de datos fiable, la condición y la arquitectura de la máquina antigua deben evaluarse con mucho más rigor. Los ahorros solo son significativos si el activo puede cumplir el requisito de producción de manera constante.
La evidencia sobre el estado importa más que la antigüedad de la máquina
La antigüedad y las lecturas del contador de horas son indicadores útiles, pero ninguno demuestra el valor restante de una máquina. Una máquina poco utilizada que permaneció inactiva en malas condiciones puede presentar problemas de lubricación, eléctricos, de corrosión o relacionados con la batería. Una máquina con más horas de operación puede seguir siendo una compra sólida si recibió mantenimiento documentado, funcionó en un entorno controlado y cuenta con un historial de producción de trabajos comparables.
Antes de la aprobación, solicite evidencia que permita al equipo de operaciones evaluar el estado en lugar de basarse en la apariencia. Una revisión disciplinada debe cubrir la máquina energizada y, cuando sea posible, bajo una carga de corte representativa.
- Registros de servicio y mantenimiento, incluidas reparaciones de husillo, husillo de bolas, accionamientos, lubricación y control.
- Holgura de los ejes, repetibilidad, comportamiento de posicionamiento y señales de inestabilidad del servomotor.
- Ruido, vibración, descentramiento, comportamiento térmico del husillo y función de cambio de herramienta.
- Estado de las protecciones de guías, transportadores de virutas, sistemas de refrigerante, cerramientos y armarios eléctricos.
- Antigüedad del control, versión del software, disponibilidad de copias de seguridad y capacidad para obtener componentes de sustitución.
- Evidencia de un corte de prueba utilizando material y herramientas próximos a la aplicación prevista.
- Disponibilidad de manuales, diagramas eléctricos, copias de seguridad de parámetros y soporte de servicio específico de la máquina.
Para la aprobación financiera, esta información respalda una provisión para contingencias más realista. Una máquina usada con un historial de mantenimiento claro puede justificar una reserva modesta para reparaciones. Una máquina con historial incierto, electrónica sin soporte o sin una oportunidad práctica de prueba debe tratarse como un activo de mayor riesgo, incluso si el precio solicitado es atractivo.
El tiempo de inactividad cambia la decisión más rápido que las facturas de reparación
Las facturas de reparación son visibles, por lo que suelen recibir atención. La producción perdida a menudo es más costosa y menos visible en una comparación inicial. Una fresadora que falla durante un período no crítico puede causar inconvenientes. El mismo fallo durante una producción sensible a las entregas puede provocar horas extra, subcontratación, alteraciones de programación o pérdida de ingresos.
Por esa razón, los equipos usados ofrecen su mejor valor cuando la empresa puede absorber una interrupción razonable. Esto puede significar que haya otra máquina compatible en planta, que la producción pueda reprogramarse o que la unidad adquirida no sea la única fuente de una operación crítica. Cuando una máquina debe respaldar un compromiso de entrega ajustado sin respaldo, la garantía, el acceso al servicio y la fiabilidad predecible de los equipos nuevos pueden justificar un mayor desembolso de capital.
El soporte debe evaluarse como parte del activo, no como un detalle de compra independiente. Una máquina usada de menor costo puede volverse difícil de mantener si sus componentes de control están obsoletos, su fabricante original ya no admite el modelo o es difícil acceder a técnicos cualificados. En cambio, una plataforma de máquina común con piezas fácilmente disponibles puede conservar valor comercial mucho después de su fecha de venta original.
No confunda equipos adyacentes con capacidad equivalente
La presión de costos a veces lleva a los compradores a comparar equipos que realizan operaciones diferentes. Esto puede crear un caso de inversión engañoso. Un taladro magnético puede ser muy eficaz para la perforación portátil en trabajos estructurales, pero no sustituye a un centro de mecanizado cuando el trabajo requiere características interpoladas, relaciones precisas entre referencias, operaciones de fresado o mecanizado repetible de múltiples caras.
Para trabajos de perforación de servicio pesado lejos de una máquina fija, equipos como elMagnetic drill VDD60 pueden ser relevantes para el plan de producción más amplio. Su fuerza de sujeción magnética de 15000N, potencia nominal de 1800W y capacidad de perforación de hasta 60mm responden a una aplicación de perforación específica. El beneficio financiero proviene de asignar la operación adecuada al activo adecuado, en lugar de cargar una fresadora CNC con trabajos que no requieren precisión de fresado.
Esta distinción importa en un modelo de aprobación. Una fresadora usada puede ser la inversión adecuada para un mecanizado controlado y repetible, mientras que los equipos de perforación portátiles pueden reducir los costos de manipulación o preparación en trabajos de fabricación. Tratarlos como sustitutos distorsionaría tanto los supuestos de utilización como las estimaciones de rentabilidad.
Un umbral práctico de aprobación
Una máquina usada merece una consideración seria cuando su estado demostrado coincide con el trabajo requerido, el comprador puede verificar el soporte y el acceso a repuestos, y los ahorros previstos dejan margen para el mantenimiento correctivo. Es particularmente convincente cuando la máquina puede utilizar las herramientas existentes y el conocimiento de programación, entrar rápidamente en producción y operar junto con otras capacidades en lugar de convertirse en un único punto de fallo.
Una máquina nueva merece el sobreprecio cuando la economía de producción depende de la cobertura de garantía, controles modernos, preparación para automatización, requisitos de rendimiento exigentes o una utilización alta constante. En esa situación, el precio de compra más elevado puede adquirir una menor incertidumbre operativa, en lugar de simplemente equipos más nuevos.
Por lo tanto, para quienes aprueban las finanzas, la solicitud más sólida mostrará más que una diferencia entre cotizaciones de equipos usados y nuevos. Mostrará la producción requerida, las consecuencias del tiempo de inactividad, la evidencia que respalda las suposiciones sobre el estado y el punto en el que el menor costo de capital del activo usado sigue siendo una ventaja real.
